Analisi di Klarna: Soldi più smart a cura di Appwee
Quando in casa si pianifica una spesa, è comodo poter confrontare insieme le opzioni, ma non per questo tutti dovrebbero usare lo stesso profilo finanziario. Klarna: Soldi più smart può riunire strumenti legati agli acquisti e alla gestione del denaro; io la considero soprattutto un’app personale da inserire nella routine domestica, non un portafoglio comune per tutta la famiglia.
Una spesa quotidiana, senza confondere gli account
Immagina di essere al supermercato mentre un’altra persona in casa ti chiede se avete ancora una tessera punti o se conviene approfittare di un’offerta. Avere a portata di mano un’app che riunisce funzioni legate agli acquisti può rendere più semplice controllare le proprie carte fedeltà e valutare il cashback disponibile. Il vantaggio pratico, per me, è ridurre il passaggio fra tante app diverse quando sto già decidendo cosa comprare.
La distinzione importante è fra condividere un’informazione e condividere le credenziali. Se una persona usa il tuo telefono per mostrare una carta o controllare un dettaglio, sta comunque interagendo con un ambiente personale, potenzialmente collegato a dati e attività finanziarie. Per coordinare una spesa di casa preferisco quindi concordare prima chi effettua l’acquisto e quale account utilizza, invece di trasformare un singolo profilo in un accesso informale per tutti.
Questo approccio è particolarmente sensato quando in casa si alternano acquisti personali e comuni. Una spesa per la dispensa può essere condivisa, ma il metodo di pagamento e la cronologia degli acquisti restano responsabilità di chi opera nell’app. La comodità non dovrebbe cancellare i confini tra le finanze delle persone: Klarna aiuta a raccogliere strumenti, ma non sostituisce un accordo domestico su chi paga cosa.
Prima di usarla, chiarire chi gestisce il profilo
Klarna è un’app finanziaria sviluppata da Klarna Bank AB (publ). Prima di affidarle un ruolo nella gestione degli acquisti, io deciderei quale adulto della casa la userà sul proprio dispositivo e per quali attività. È un accorgimento semplice, ma evita che una ricerca di offerte o una tessera fedeltà mostrata a un familiare diventi un’occasione per lasciare aperto un profilo personale a chiunque passi di lì.
Non la considererei un’app da installare su un telefono condiviso soltanto perché in casa tutti fanno acquisti. Un dispositivo comune rende più facile confondere sessioni, notifiche e responsabilità; un profilo personale usato sul telefono del suo titolare offre invece un confine più chiaro. Se serve confrontarsi su un acquisto, si può farlo insieme guardando lo schermo, lasciando però a chi possiede l’account il controllo delle operazioni.
Un altro accorgimento utile è separare il momento della valutazione da quello della decisione. Si può controllare un’opportunità di cashback o ricordarsi una carta fedeltà durante la pianificazione, poi verificare con calma chi comprerà e con quale strumento. Così non si presume che un’offerta sia automaticamente vantaggiosa per ogni componente della famiglia: conta anche il prezzo complessivo, la necessità reale dell’acquisto e la modalità di pagamento scelta.
Coordinarsi senza trasformare l’app in un registro familiare
Per coordinare le commissioni, la userei come supporto individuale. Per esempio, se una persona esce a fare una spesa già concordata, può consultare le proprie carte fedeltà e verificare se il cashback proposto è pertinente. Al ritorno, il confronto sulla spesa può avvenire attraverso i normali accordi di casa, senza dare per scontato che l’app tenga traccia dei contributi di ciascuno o gestisca i conti domestici come un bilancio condiviso.
Questa è una differenza concreta rispetto a un foglio comune o a un’app pensata per dividere le spese: Klarna ha senso quando l’obiettivo è seguire le proprie attività di acquisto e accedere agli strumenti che offre, non quando la priorità è registrare chi ha anticipato una bolletta o ripartire automaticamente i costi. Se la famiglia ha bisogno soprattutto di quel tipo di coordinamento, sceglierei uno strumento dedicato alla contabilità condivisa e terrei Klarna come opzione personale, se risponde alle esigenze di chi la usa.
Per ridurre gli equivoci, trovo utile stabilire una regola prima della prima spesa: la persona che effettua l’acquisto è anche quella che controlla il proprio account e conserva il riepilogo necessario per parlarne con gli altri. Non è una funzione dell’app, ma un metodo pratico per non attribuire a Klarna capacità di coordinamento che non sono il suo scopo. È un piccolo passaggio che diventa prezioso quando più persone alternano le commissioni.
Cashback e carte fedeltà: utili, ma da valutare caso per caso
La presenza di strumenti per il cashback e per conservare carte fedeltà può rendere l’app interessante per chi vuole concentrare attività di acquisto che altrimenti sarebbero sparse. Io non considererei però il cashback un motivo sufficiente per comprare qualcosa che non era già previsto. Il risparmio reale dipende dal contesto dell’acquisto: se l’offerta spinge a spendere di più o non si applica a ciò che serve, il vantaggio può diventare più apparente che concreto.
Galleria
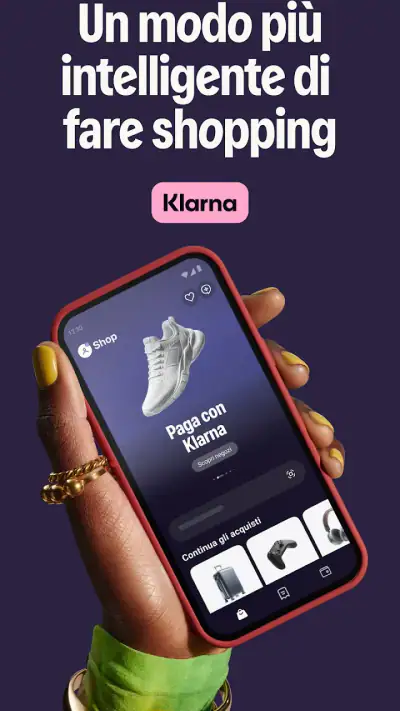
Un flusso ragionevole è partire dalla lista della spesa, controllare ciò che serve e solo dopo guardare se una possibilità proposta è davvero compatibile con l’acquisto. In questo modo la funzione resta un aiuto, anziché trasformare la navigazione in una ricerca continua di occasioni. Per me è una delle differenze fra usare l’app con criterio e lasciare che le promozioni guidino il budget.
Le carte fedeltà digitali, invece, sono pratiche soprattutto se si alternano negozi diversi e si dimenticano spesso le tessere fisiche. Averle raccolte può alleggerire il portafoglio e ridurre la ricerca alla cassa. Resta però utile mantenere una soluzione alternativa per i negozi o i momenti in cui preferisci non affidarti al telefono: la comodità digitale non elimina la necessità di sapere come completare l’acquisto se il dispositivo non è disponibile.
Età, fiducia e uso sotto supervisione
L’età indicata per i contenuti è PEGI 3, ma non la interpreterei come un invito a far gestire a un bambino un’app finanziaria. Un’etichetta legata ai contenuti non stabilisce chi debba controllare denaro, account o acquisti; nella pratica, queste decisioni spettano agli adulti responsabili. Se un figlio è curioso di vedere una carta fedeltà o di capire come si confrontano gli acquisti, ha più senso spiegargli il processo insieme, senza lasciargli accesso autonomo al profilo di un adulto.
In una casa con adolescenti, il punto non è soltanto l’età, ma la comprensione delle conseguenze: una schermata finanziaria può contenere informazioni personali e le scelte di acquisto hanno effetti sul budget. Io terrei separata la dimostrazione educativa dall’uso effettivo dell’account. Se l’obiettivo è insegnare a pianificare una spesa, si può parlare di necessità, prezzo e priorità senza consegnare credenziali o delegare operazioni.
La fiducia funziona meglio quando è accompagnata da regole esplicite. Dire “puoi guardare mentre faccio la spesa” non equivale a dire “puoi usare il mio account quando vuoi”. Questa distinzione evita aspettative sbagliate e protegge la privacy di chi gestisce il profilo. Anche fra adulti, condividere il telefono per comodità può esporre più informazioni di quanto si intendesse mostrare: meglio aprire soltanto ciò che serve e riprendere poi il controllo del dispositivo.
Quando serve un altro tipo di strumento
Per una coppia che vuole semplicemente ricordare chi deve comprare il detersivo, una lista condivisa può essere più rapida e meno delicata di un’app finanziaria. Se invece l’obiettivo è confrontare acquisti personali, tenere a portata di mano le proprie carte fedeltà e valutare opportunità di cashback, questa app può avere un ruolo più concreto. La domanda utile prima di installarla è quindi: voglio gestire i miei acquisti oppure coordinare quelli di tutti? Confondere i due obiettivi porta facilmente a scegliere uno strumento inadatto.
Rispetto all’app della propria banca, che può essere più naturale per consultare il conto e controllare le operazioni bancarie, Klarna punta su un’esperienza più vicina agli acquisti e alle relative funzioni. Non la userei come sostituta automatica dell’app bancaria: le due possono rispondere a esigenze diverse. E se la priorità è dividere spese ricorrenti, un foglio condiviso o un’app per i budget comuni offre un modello più leggibile per tutti, senza affidarsi a un singolo profilo personale.
Un consiglio pratico è provarla prima su una commissione semplice e già prevista, non su una spesa urgente o su un acquisto importante. Si capisce così se avere le carte fedeltà e il cashback nello stesso ambiente fa davvero risparmiare passaggi, senza cambiare le proprie abitudini di acquisto per inseguire un vantaggio. Se dopo questa prova l’app aggiunge soprattutto notifiche o controlli che non ti servono, non c’è ragione di renderla il centro della gestione domestica.
Quanto è adatta alla routine di casa
La valutazione pubblica è di 4,4 su 5, basata su circa 2 milioni di valutazioni; i download superano i 50 milioni. Sono numeri che mostrano un’adozione ampia, ma non garantiscono che l’app sia la scelta giusta per ogni famiglia. Io la prenderei in considerazione se una persona adulta vuole riunire funzioni finanziarie e strumenti per gli acquisti, e se ha l’abitudine di controllare con attenzione le condizioni prima di affidarsi a un’offerta.
Può risultare meno adatta a chi cerca soltanto un archivio condiviso delle spese, un sistema per dividere automaticamente le commissioni o un account da passare fra più persone. In quei casi, un’app di budget collaborativa, un foglio condiviso o gli strumenti già offerti dalla propria banca possono essere più coerenti con il problema da risolvere. La scelta dipende dal compito principale: organizzare i propri acquisti non è la stessa cosa che amministrare insieme il bilancio di casa.
È gratuita da scaricare e la versione attuale è 26.39.296; funziona su dispositivi con Android 9 o successivo. La data di rilascio iniziale è il 27 agosto 2020. Questi dettagli sono utili per capire se il telefono è compatibile e cosa aspettarsi dall’installazione, ma io valuterei soprattutto se le funzioni si inseriscono davvero nel modo in cui gestisci spese e acquisti. Avere più strumenti nello stesso posto è comodo solo se poi li usi senza perdere di vista il budget.
Un controllo personale prima di affidarle un ruolo
Chi si chiede se sia adatta anche a un uso occasionale può partire da un criterio semplice: quante volte torna utile avere a disposizione le funzioni per acquisti e carte fedeltà? Se capita raramente, aprire un’app dedicata solo per una singola tessera potrebbe non valere il cambio di abitudine. Se invece si fanno spesso commissioni in negozi diversi, raccogliere strumenti che normalmente si cercano in posti separati può rendere più fluido il momento della spesa.
Prima di completare qualsiasi operazione, io controllerei con attenzione cosa sto scegliendo e quale account sto utilizzando, soprattutto se ho appena passato il telefono a un familiare per mostrare una carta. È un piccolo controllo che evita di confondere una consultazione con un’azione sul profilo. Per la stessa ragione, quando si pianifica un acquisto insieme conviene lasciare che la persona titolare dell’account esegua i passaggi, mentre gli altri contribuiscono alla decisione senza maneggiare credenziali o dispositivo.
Un’altra domanda pratica riguarda la compatibilità: su Android è richiesto almeno Android 9. L’app è gratuita da scaricare, ma questo non significa che ogni funzione o scelta d’acquisto debba essere automaticamente adatta alle proprie esigenze. Io distinguerei sempre il costo d’installazione dalla valutazione delle condizioni delle singole operazioni; prima di aderire a un’offerta, leggerei cosa comporta e confronterei il risultato con ciò che avrei comprato comunque.
Il mio verdetto per un nucleo domestico
Klarna: Soldi più smart mi sembra più convincente come app personale che come soluzione per la gestione collettiva della casa. Cashback e carte fedeltà possono semplificare alcune commissioni, mentre la parte finanziaria richiede attenzione e confini chiari fra gli account. Se la installassi in un contesto familiare, la terrei sul dispositivo del singolo adulto che la usa e discuterei gli acquisti comuni fuori dall’account, con accordi semplici e verificabili.
La consiglierei a chi vuole esplorare strumenti per gestire denaro e acquisti senza saltare continuamente fra servizi, purché mantenga un approccio critico alle offerte e non confonda il proprio profilo con un portafoglio di famiglia. La eviterei come scelta principale per coordinare budget condivisi o per dare accesso finanziario a minori: per quelle esigenze servono strumenti e regole più adatti. Usata con questa distinzione, può essere una comodità concreta; usata senza limiti chiari, rischia invece di complicare proprio le conversazioni domestiche che dovrebbe rendere più semplici.
Klarna: Soldi più smart Pro e contro
- Permette di confrontare i prezzi di diversi rivenditori in un unico posto.
- Gli avvisi sui ribassi aiutano a cogliere il momento giusto per acquistare.
- La gestione degli ordini facilita il monitoraggio di acquisti e consegne.
- Le liste dei desideri sono utili per salvare prodotti da valutare in seguito.
- L’interfaccia rende abbastanza semplice orientarsi tra le funzioni disponibili.
- Il pagamento a rate può favorire spese impulsive o superiori al previsto.
- Le opzioni di pagamento disponibili variano in base al negozio e all’idoneità dell’utente.
- Resi e rimborsi dipendono dalle procedure del rivenditore
- non solo da Klarna.
- Per alcune funzioni può essere necessario condividere dati personali e finanziari.
- Prezzi e disponibilità mostrati nell’app potrebbero cambiare sul sito del negozio.
Klarna: Soldi più smart Domande frequenti
Che cos’è Klarna: Soldi più smart e a cosa serve?
Klarna è un’app per gestire acquisti e pagamenti, consultare le transazioni e, nei mercati in cui le funzioni sono disponibili, pagare subito o suddividere il costo di un acquisto secondo le opzioni proposte. Può anche aiutarti a tenere traccia degli ordini e delle consegne. Le funzioni effettive dipendono dal Paese, dal negozio e dall’idoneità dell’utente: prima di acquistare, controlla sempre importi, scadenze e condizioni mostrati nell’app.
Klarna è gratuita oppure prevede costi e interessi?
Scaricare l’app e creare un account non implica necessariamente un costo, ma questo non significa che ogni modalità di pagamento sia gratuita. Alcune opzioni possono prevedere interessi, commissioni o penali per ritardi, mentre altre possono essere senza interessi se i pagamenti vengono effettuati puntualmente. Le condizioni variano in base all’offerta e al Paese. Leggi il riepilogo prima di confermare e verifica le conseguenze di un pagamento mancato o effettuato in ritardo.
Come si paga a rate con Klarna e quali requisiti bisogna avere?
Quando un negozio supporta Klarna, al momento del pagamento potresti vedere la possibilità di pagare subito oppure di dividere l’importo in più scadenze. La disponibilità non è garantita per ogni acquisto: Klarna può valutare la richiesta e offrire opzioni diverse in base a fattori come l’importo, il negozio e le informazioni dell’account. Controlla il piano, le date di addebito e il metodo di pagamento associato; non dare per scontato che una rata sia stata approvata finché l’app non lo conferma.
Klarna è sicura per gli acquisti e per i dati personali?
Klarna offre strumenti per gestire i pagamenti e consultare gli ordini in un unico account, ma è comunque importante usare l’app con attenzione. Scaricala solo da Google Play o App Store, proteggi l’accesso con le funzioni di sicurezza disponibili e non condividere password o codici di verifica. Prima di effettuare un pagamento, controlla che importo e venditore siano corretti. Per informazioni su dati, autorizzazioni e protezione dell’account, consulta l’informativa sulla privacy e le impostazioni ufficiali dell’app.
Cosa fare se un ordine non arriva, è errato o voglio restituirlo?
Apri l’ordine nell’app e verifica quali opzioni di assistenza o contestazione sono disponibili, quindi contatta anche il venditore seguendo la sua procedura di reso o rimborso. Se hai un pagamento in scadenza mentre la questione è in corso, controlla nell’app se puoi segnalare il problema o sospendere temporaneamente il pagamento: non presumere che la scadenza venga modificata automaticamente. Conserva ricevute, numero d’ordine e comunicazioni, e segui gli aggiornamenti fino alla conferma della risoluzione.

Scarica